住宅ローン代行手数料・あっせん手数料など請求されていませんか?
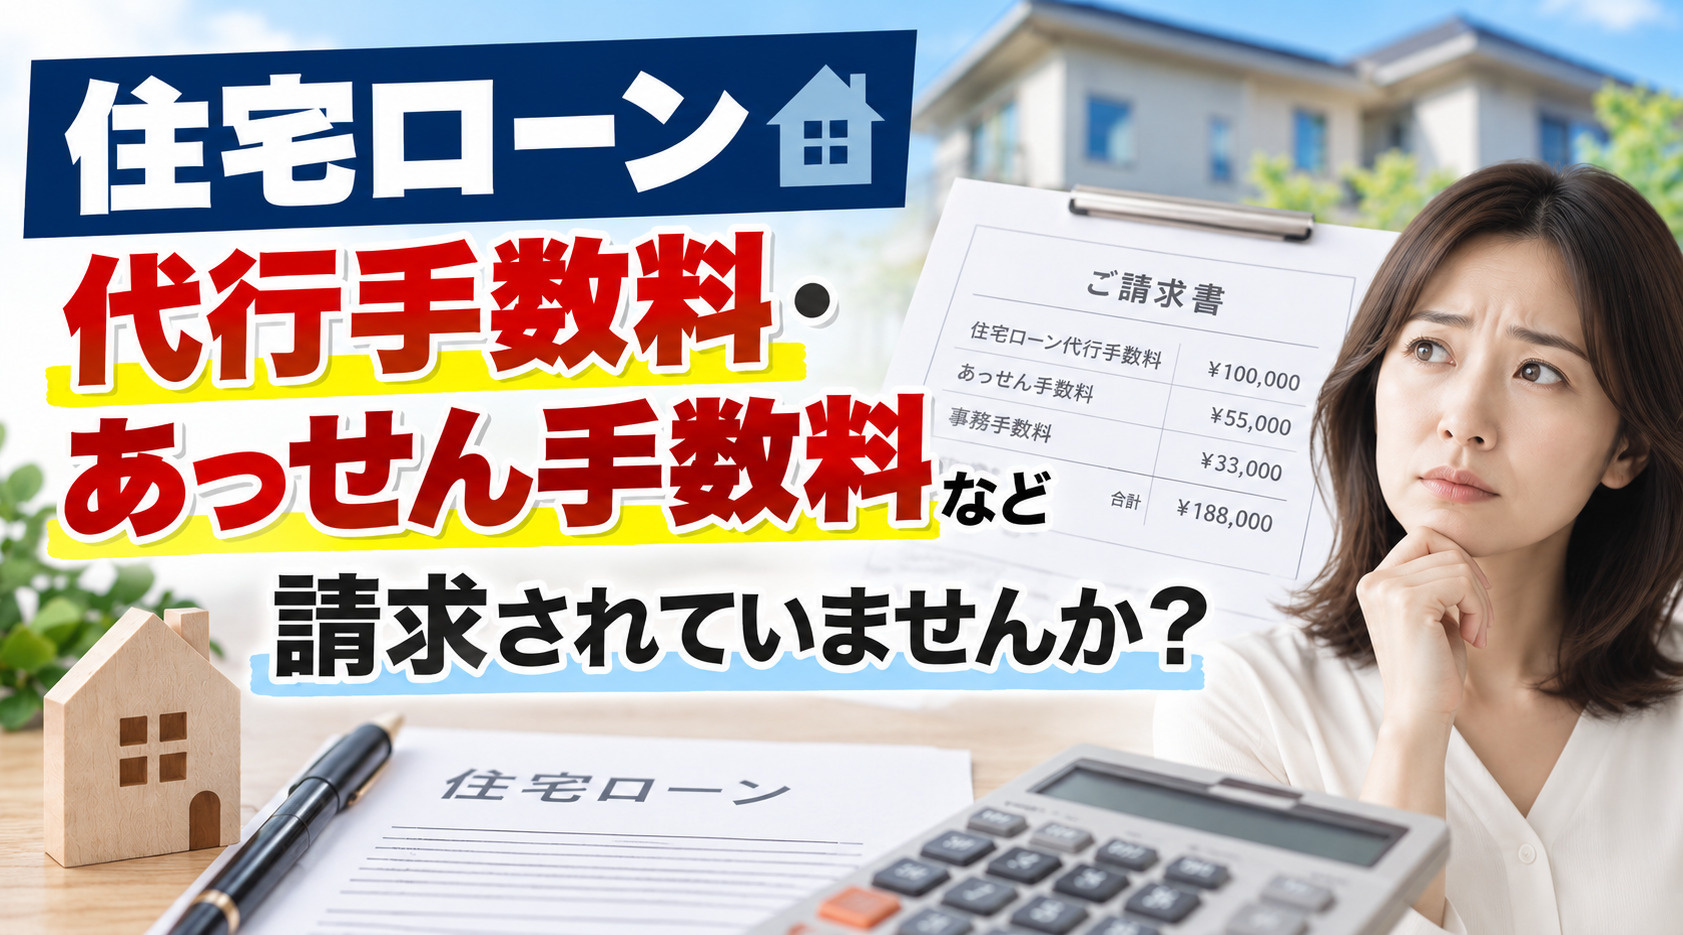
不動産の購入時には住宅ローンを組まれるという方が多いと思われますが、 不動産会社が作成する資金計画や住宅ローン申し込み時に、 「住宅ローン代行手数料」「住宅ローンあっせん手数料」 などの名目で、仲介手数料以外の金銭を請求されたことはありますか?
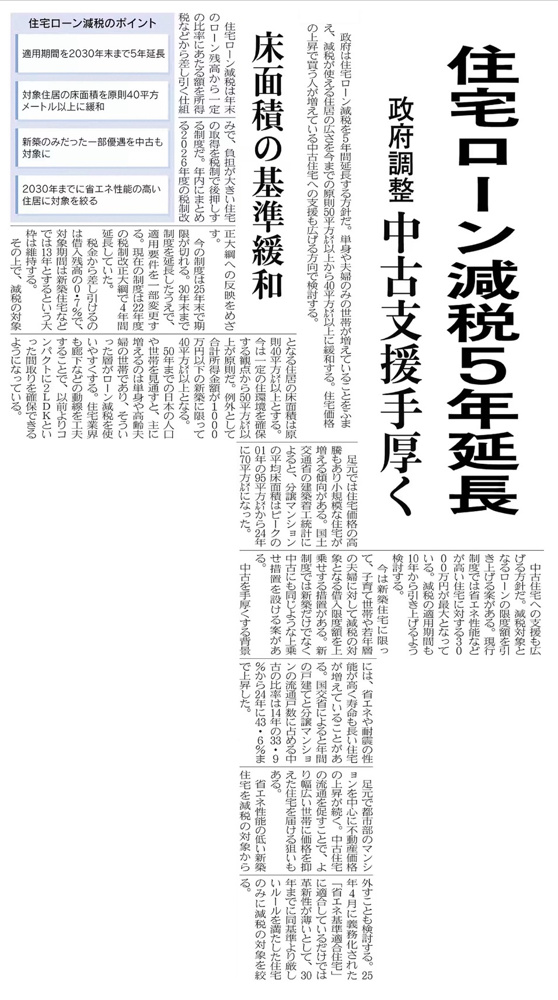
令和4年7月26日号の「住宅新報」で、 住宅ローンのあっせんや代行手数料に関する記事が掲載されていましたので、 概略をお伝えします。
これから不動産を購入される方、 既に購入され、仲介会社から住宅ローンあっせん手数料を請求され支払ったという方にも、 お役に立ちそうな記事ですので、ぜひ最後までお読みください。
住宅ローンあっせん手数料の受領は、宅建業法の処分の対象となり得る
国土交通省の見解によると、 住宅ローンのあっせん・取次などは、 媒介業務に含まれる可能性があると考えられるそうです。
従って、仲介手数料とは別に 「住宅ローンあっせん手数料」などを請求することについては、 業務内容によって 「媒介契約違反」「限度額規制違反」「不当高額報酬要求」などに該当し、 宅建業法上の処分の対象となる可能性があるとの見解が示されています。
仲介手数料を割引+ローンあっせん手数料でも処分の対象になる可能性がある
また、 仲介手数料を「売買代金の2%」など通常より低めに設定し、 他社とは差別化をしているように見せかけて、 仲介手数料とは別に住宅ローンあっせん手数料を受領した場合においても、 宅建業法上の処分の対象となり得るとの見解が示されました。
この場合、 仲介手数料とローンあっせん手数料の合計額だけで判断するのではなく、 実際にどのような業務を行い、何の対価として金銭を受領しているのか が重要になるようです。
住宅ローンあっせん手数料の相場もあるみたい
富士屋不動産においては、 創業以来このような住宅ローン事務手数料やあっせん手数料を頂いたことはありませんが、 令和4年7月26日号の住宅新報の記事によると、 当時、住宅ローンあっせん手数料として 5万円~10万円程度を請求する例もあったようです。
これは2022年当時の記事で紹介されていた内容です。 金額そのものよりも、 その費用が何の業務に対する対価なのか を確認することが重要です。
仲介手数料以外の「手数料」を請求されていれば、都庁へ相談するとよいかも
記事の元になった株式会社トービル社のサイトでは、 住宅新報の記事のほかに、 国土交通省による見解の解説書も見ることができます。
解説書では、 「案内料」「企画料」「コンサルタント料」「業務委託料」などと称していても、 実際の業務内容が通常の媒介業務の範囲内である場合には、 名称を変えただけで媒介報酬とは別に金銭を受領できるわけではない という趣旨の考え方が示されています。
仲介手数料が値引きや無料になっていても、 その他の名目として、 今回のようなローンあっせん料、 書類作成料や事務手数料などを請求されているようでしたら、 「何の業務に対する料金なのか」 を確認してみてもよいと思います。
説明を聞いてもよく分からない場合や、 疑問が残る場合には、 不動産会社への指導などを行っている東京都の不動産相談窓口へ相談する方法もあります。
私も宅建業法で不明な部分があるとすぐに不動産業課へ電話相談するので、 携帯電話に不動産業課の直通電話番号を登録していますが、 相談が多いのか、電話がつながりにくいこともあります。(笑)
不動産の購入は気を付けなければならないことがたくさんありますので、 信頼できるパートナーを見つけることが一番大切かもしれませんね。
富士屋不動産では、 物件価格だけでなく、 購入時の諸費用や住宅ローン、 毎月の返済額まで含めて資金計画をご説明しています。
「この予算で購入して大丈夫?」 「諸費用を含めるといくら必要?」 「住宅ローンはどのように組めばいい?」 といった段階からでもお気軽にご相談ください。
住宅購入について相談する 住宅ローン・資金計画の記事を見る