2026年(令和8年)以降の住宅ローン減税
2026年版 2026年以降の住宅ローン減税|中古住宅の拡充・2028年からの変更点を解説
控除率は年末の住宅ローン残高等の0.7%です。 ただし、実際に控除対象となる借入額には住宅性能や世帯区分などに応じた上限があります。
1.2026年~2030年の借入限度額
住宅ローン減税は、住宅の省エネ性能や新築・中古の違いによって、 対象となる借入限度額が異なります。
特に今回の改正では、 省エネ性能の高い中古住宅の借入限度額と控除期間が拡充 されています。
| 2026年~2030年 住宅ローン減税 | |||||
|---|---|---|---|---|---|
| 住宅性能 | 新築住宅 | 中古住宅 | 控除期間 | ||
| 一般世帯 |
子育て 世帯等 |
一般世帯 |
子育て 世帯等 |
||
|
長期優良住宅 低炭素住宅 |
4,500万円 | 5,000万円 | 3,500万円 | 4,500万円 | 13年 |
|
ZEH水準 省エネ住宅 |
3,500万円 | 4,500万円 | 3,500万円 | 4,500万円 | 13年 |
|
省エネ基準 適合住宅 |
2,000万円 | 3,000万円 | 2,000万円 | 3,000万円 |
原則13年 ※新築は2028年以降 原則対象外 |
| その他の住宅 | 対象外 | 2,000万円 | 中古10年 | ||
- 子育て世帯等とは、入居した年の12月31日時点で 「19歳未満の扶養親族がいる世帯」または 「夫婦のいずれかが40歳未満の世帯」です。
- 新築の省エネ基準適合住宅は、2028年以降は原則として対象外です。 ただし、2027年末までに建築確認を受けた住宅、 または2028年6月30日までに建築された住宅は、 借入限度額2,000万円・控除期間10年の経過措置があります。
- 中古住宅の「その他の住宅」は、 借入限度額2,000万円・控除期間10年です。
- 買取再販住宅は別途要件があります。 詳細は記事末尾の住宅ローン控除シミュレーションでご確認ください。
2026年からは、省エネ性能の高い中古住宅について、 借入限度額や控除期間が拡充されています。
ただし、 実際に省エネ性能を満たしていても、 所定の書類で性能を証明できなければ、 住宅ローン減税では省エネ住宅として扱われない場合があります。
中古住宅の借入限度額や控除期間、 省エネ性能による控除額の違い、 必要な証明書類については、こちらの記事で詳しく解説しています。
【令和8年版】中古住宅の住宅ローン減税|省エネ性能で控除額が最大133万円変わります →2.2028年以降、災害レッドゾーンの新築住宅は対象外
2028年以降に入居する場合、 一定の「災害レッドゾーン」に建つ新築住宅は、 住宅ローン減税の対象外 となります。
ここで注意したいのは、 ハザードマップで浸水想定区域に入っているだけで、 住宅ローン減税の対象外になるわけではない という点です。
対象となるのは、法律に基づき指定された次のような区域です。
- 土砂災害特別警戒区域
- 地すべり防止区域
- 急傾斜地崩壊危険区域
- 浸水被害防止区域
- 一定の災害危険区域
なお、この規制は 2028年以降に入居する「新築住宅」 が対象です。
建て替え・中古住宅・リフォームは、 この災害レッドゾーンによる対象外措置の対象ではありません。
東京都建設局の案内では、 「令和6年3月時点で、東京都内に浸水被害防止区域は指定されていない」 とされています。
3.住宅ローン減税は2030年末まで延長
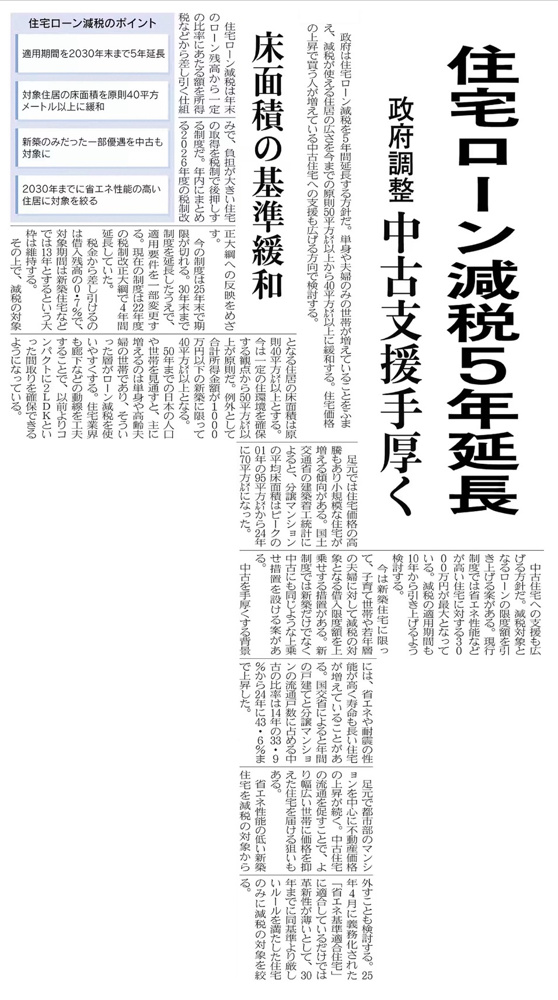
令和8年度税制改正により、住宅ローン減税は 2030年12月31日までに入居した住宅 について適用できるよう、5年間延長されました。
控除率は、 年末の住宅ローン残高等の0.7% です。
ただし、控除期間はすべての住宅で同じではありません。
-
長期優良住宅・低炭素住宅
新築・中古とも原則13年間 -
ZEH水準省エネ住宅
新築・中古とも原則13年間 -
省エネ基準適合住宅
中古住宅は13年間。 新築住宅は2026年・2027年入居では原則13年間ですが、 2028年以降は原則対象外となり、 一定の住宅のみ10年間の経過措置があります。 -
省エネ基準に適合しない中古住宅
借入限度額2,000万円・控除期間10年間
4.そのほかの重要な適用条件
-
合計所得金額2,000万円以下
住宅ローン減税は、原則として合計所得金額が2,000万円以下の年に適用されます。 -
床面積は原則40㎡以上
2026年以降は、新築住宅・中古住宅ともに登記簿上の床面積40㎡以上が基本要件です。 ただし、合計所得金額が1,000万円を超える方、 または子育て世帯等の借入限度額上乗せを利用する方は50㎡以上が必要です。 -
住宅ローンの返済期間は10年以上
借入金の償還期間が10年以上であることが必要です。 -
取得・完成後6か月以内に入居
住宅の引き渡しまたは工事完了から6か月以内に居住することなどの要件があります。 -
初年度は確定申告が必要
給与所得者の場合も、住宅ローン減税を初めて受ける年は確定申告が必要です。 2年目以降は、一定の場合に年末調整で控除を受けられます。
まとめ:住宅の性能・立地・入居時期まで確認しましょう
2026年以降の住宅ローン減税では、 省エネ性能の高い中古住宅への支援が拡充 される一方で、 新築住宅については2028年以降、さらに要件が厳しくなります。
特に新築住宅を検討する場合は、 価格や間取りだけではなく、 住宅の省エネ性能、建築確認の時期、入居時期、 災害レッドゾーンに該当しないか まで確認することが重要です。
また、中古住宅についても、 長期優良住宅・ZEH水準省エネ住宅・省エネ基準適合住宅として 住宅ローン減税を利用するためには、 住宅性能を確認できる書類が必要になる場合があります。
参考: 国土交通省「住宅ローン減税」
住宅ローン控除は、借入額だけではなく、 新築・中古、住宅の省エネ性能、年収、床面積、 子育て世帯等に該当するか などによって控除額が変わります。 富士屋不動産のシミュレーションで概算を確認できます。