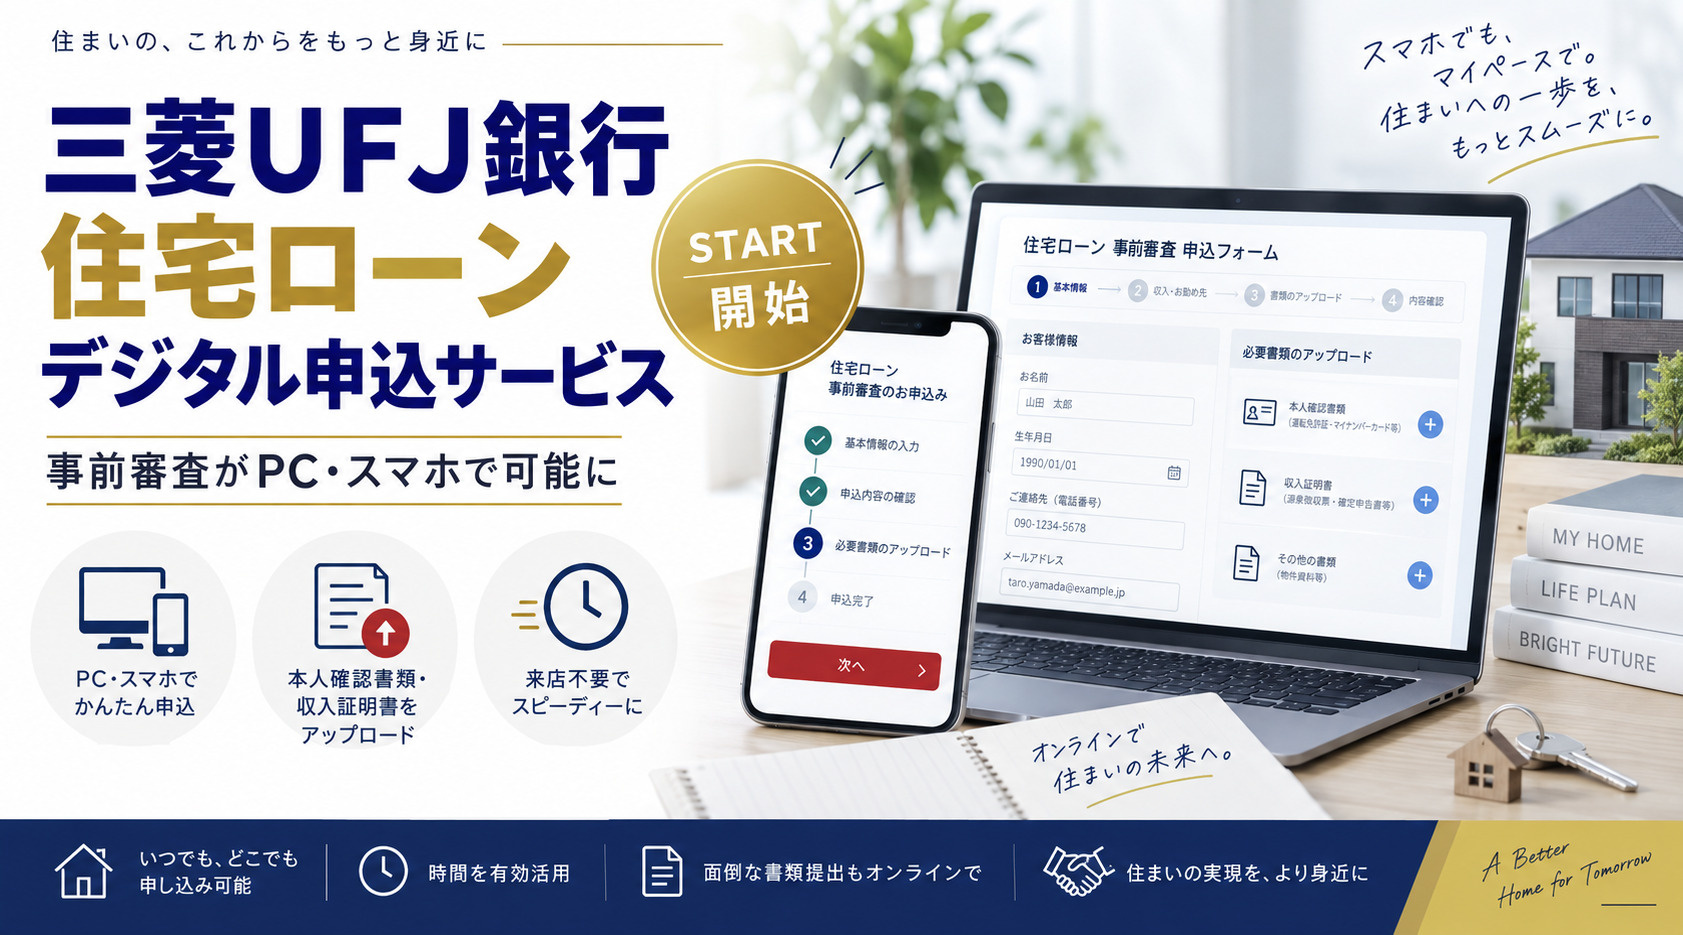
三菱UFJ銀行 住宅ローン事前審査デジタル申込サービスが始まりました。
富士屋不動産でも、三菱UFJローンビジネスを通じた住宅ローンのお申込み・ご相談に対応しています。
以前は、住宅ローンの申込みというと、専用の申込用紙に勤務先や年収、借入内容などを何枚も手書きするのが一般的でした。
現在は手続きのデジタル化が進み、三菱UFJ銀行でも事前審査から正式審査、契約まで、インターネットを利用して進められるようになっています。

富士屋不動産経由でも申込みできます
富士屋不動産では、 三菱UFJローンビジネスを通じた住宅ローンのお申込み に対応しています。
三菱UFJローンビジネスは、三菱UFJ銀行の銀行代理業者として、不動産会社経由の新規住宅ローンを取り扱っている会社です。
そのため、物件探しや資金計画をご相談いただきながら、住宅ローンの手続きも並行して進めることができます。
- 購入する物件を踏まえた借入額の相談
- 自己資金や諸費用を含めた資金計画
- 住宅ローン事前審査のお申込み
- 正式審査に必要な書類の確認
- 不動産売買のスケジュールに合わせた融資手続き
現在の住宅ローン手続きの流れ
三菱UFJ銀行の住宅ローンは、大きく次の流れで進みます。
購入する物件や希望借入額、年収などをもとに、住宅ローンの事前審査を行います。
売買契約後などに、本人確認資料・収入関係資料・物件関係資料などを提出して正式審査を行います。
正式審査承認後、借入条件を確認して住宅ローン契約を行います。
売買契約で定めた決済日に融資が実行され、売主様へ残代金を支払います。
電子契約なら住宅ローン契約の印紙代が0円
現在の三菱UFJ銀行の住宅ローンでは、 電子契約を利用すると住宅ローン契約書の印紙代が不要 になります。
紙の金銭消費貸借契約書では借入金額に応じた印紙税が必要になりますが、電子契約の場合は紙の契約書を作成しないため、契約書に対する印紙税がかかりません。
また、三菱UFJ銀行の「かんたん事前審査」から申し込む場合は、一定の条件のもと、事前審査から借入れまで来店不要で手続きを進めることができます。
住宅ローンは「借りられる金額」だけで決めない
住宅ローンの審査で大切なのは、「いくら借りられるか」だけではありません。
実際の家計では、住宅ローン返済のほかにも、固定資産税、管理費・修繕積立金、将来の修繕費、火災・地震保険料、光熱費などがかかります。
そのため富士屋不動産では、物件価格だけを見るのではなく、購入時の諸費用や購入後の維持費も含めて 資金計画を確認したうえで住宅ローンをご提案 しています。
三菱UFJ銀行の住宅ローン実績もあります
富士屋不動産では、これまで多くのお客様の住宅ローン手続きをお手伝いしてきました。
過去には三菱UFJ銀行から感謝状をいただいた実績もあります。
「自分はいくらくらい借りられるのか」「この物件を購入しても家計は大丈夫なのか」「どのタイミングで事前審査をすればよいのか」など、住宅ローンについて分からないことがありましたら、物件探しとあわせてご相談ください。
※住宅ローンには金融機関所定の審査があり、審査結果によってはご希望に沿えない場合があります。
※本記事は2026年9月21日時点の情報をもとに内容を更新しています。