住宅ローン 金利別の特徴・メリット・デメリット
住宅ローン 金利別の特徴・メリット・デメリット
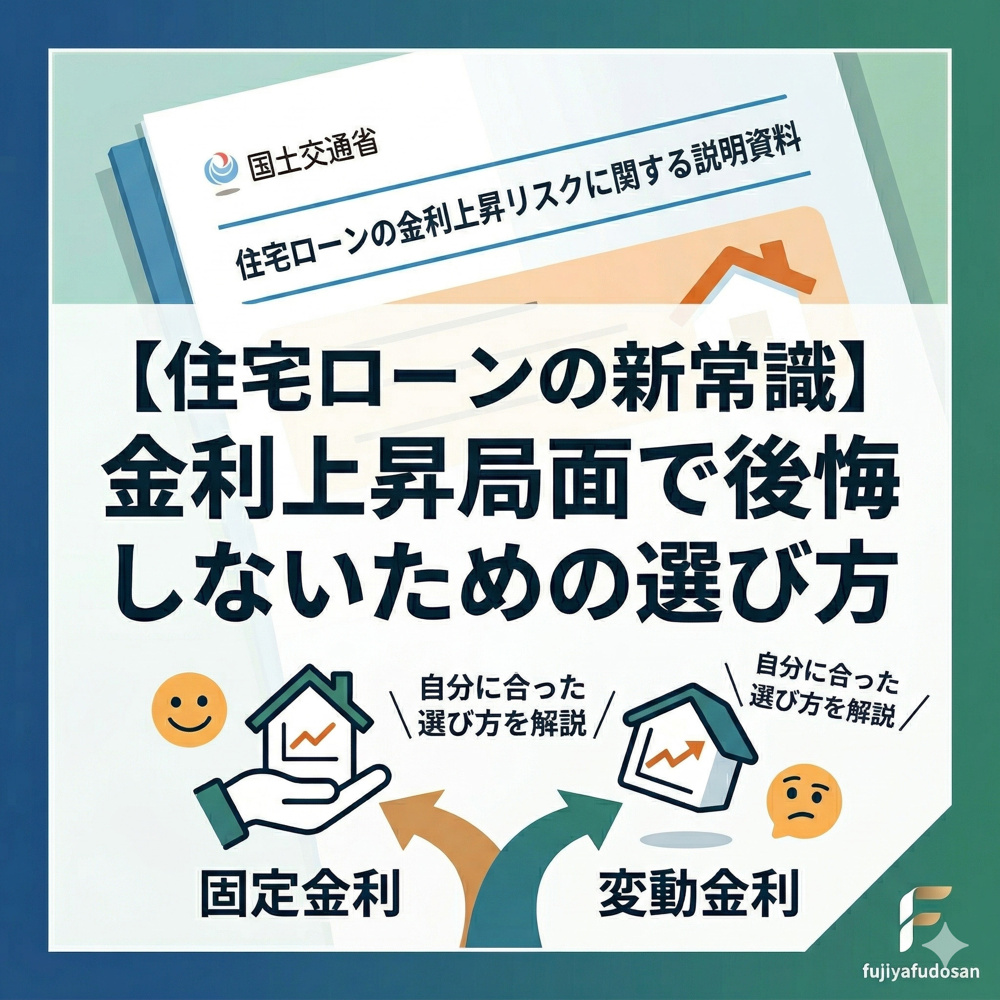
住宅ローンの金利タイプは、「固定金利型」、「変動金利型」、「固定金利選択型」、そして固定金利型と変動金利型を合わせた「ミックスタイプ」の4つ。それぞれにメリット・デメリットがありますので、お客様のライフプラン、借りる時点での金利や将来の景気動向などを考慮したうえで、選択するようにしましょう。
それぞれの特徴を以下に纏めてみました。
変動金利
3メガバンクの新規契約のうち約65%の契約が変動金利のようです。
変動金利の特徴
年に2回、金融情勢の変化に応じて金利が見直されます。
とはいえ、この数年金利の変動はありませんね。

変動金利のメリット
・金融機関によっては【金利優遇キャンペーン】を行っているので、超低金利になる場合があります。
・高金利時に借りると、金利が低下した場合は返済額が下がります。
変動金利のデメリット
・お借入れの段階では、総扁額がいくらになると分かりません。
・極端に金利が上昇した場合、未収利息が発生し、元金が減りにくくなります。(最終返済時に残った元金を一括返済しなければならないケースもあります)
超長期固定金利
超長期固定金利の特徴
借入時の金利が最後まで変わりませんので、将来的な資金計画が立てやすくなります。

超長期固定金利のメリット
・将来、市場の金利が上がっても影響を受けません。
・借入れの段階で、総返済額が分かります。
・フラット35sの場合、5年若しくは10年間金利が下がります。
超長期固定金利のデメリット
・高金利時に借りると、最後までずっと高金利のままになります。
固定金利選択型
固定金利選択型の特徴
一定の期間、固定金利を選択できます。

固定金利選択型のメリット
・言って機関の返済額が確定するので、単純な「変動金利型」より返済計画が立てやすくなります。
・固定金利の期間が終了した際に、変動・固定で選択が可能です。
固定金利選択型のデメリット
お客様のご希望プランに合わせて資金計画表を作成致しますので、お気軽にお申し付けください。
富士屋不動産では板橋区・北区を中心に不動産情報を豊富に取り扱っております。
お問い合わせは
株式会社富士屋不動産
電話:03-5248-6228まで
お気軽にどうぞ
メールでのお問合せは