【保存版】不動産の相続税と売却時の税金を徹底解説!知っておきたい特例と注意点
不動産(土地・建物など)を相続すると、「相続税の支払い」だけでなく、「売却時の税金」でも大きな負担が生じる可能性があります。
「実家を相続したけれど、税金はいくらかかるの?」
「とりあえず売却しようと思っているけど、損はしたくない」
このようにお考えの方へ。
不動産の相続には、知らないと損をする税制優遇の特例がいくつか存在します。
今回は、「相続時」と「相続後の売却時」それぞれにかかる主な税金と、税負担を軽くするための特例制度について、具体例を交えて解説します。
01 相続したときに発生する税金を整理 相続時にかかる税金
まずは、不動産を相続したときにかかる税金についてです。
●相続税(国税)
亡くなった方(被相続人)の財産を受け継いだ人に課される税金です。
対象となるのは、不動産だけでなく、現金、預貯金、有価証券なども含まれます。
ただし、すべての相続に税金がかかるわけではありません。
相続税の課税価格の合計額が「基礎控除額」を超える場合に、原則として相続税の申告が必要になります。
3,000万円+(600万円×法定相続人の数)
計算例:相続人が長女・次女の2人の場合
3,000万円+(600万円×2人)=4,200万円
つまり、債務控除などを反映した相続税の課税価格の合計額が4,200万円以下であれば、原則として相続税はかかりません。
ただし、小規模宅地等の特例や配偶者の税額軽減などを適用して税額をゼロにする場合には、原則として相続税の申告が必要です。
●登録免許税(国税)
不動産の名義を亡くなった方から相続人へ変更する「相続登記」の際にかかる税金です。
なお、一定の土地については登録免許税が免税になる特例もあります。
また、2024年4月1日から相続登記が義務化されました。原則として、不動産を相続で取得したことを知った日から3年以内に登記申請が必要です。
2024年4月1日より前に発生した相続も義務化の対象となり、原則として2027年3月31日までの申請が必要です。ただし、相続による取得を知った日がそれより後の場合などは期限が異なることがあります。
●不動産取得税(地方税)
通常、不動産を購入したり、贈与によって取得したりするとかかる税金です。
しかし、通常の相続による取得では、不動産取得税は課税されません。
※相続人以外への特定遺贈などでは、課税される場合があります。
02 特例を使えば相続税を軽減できる 相続税を大幅に安くする制度
相続税がかかりそうな場合でも、特例を利用することで税額をゼロ、あるいは大幅に減らせる可能性があります。
●配偶者の税額軽減
亡くなった方の配偶者が相続した場合、配偶者が実際に取得した正味の遺産額について、次のいずれか多い方の金額までは、原則として配偶者に相続税がかかりません。
例えば、相続税の対象となる正味の遺産額が2億円で、相続人が「配偶者+子1人」の場合を考えます。
配偶者の法定相続分は2分の1なので1億円ですが、税額軽減の基準は1億6,000万円の方が大きくなります。
そのため、配偶者が実際に取得した正味の遺産額が1億6,000万円以下であれば、原則として配偶者に相続税はかかりません。
ただし、子どもなど他の相続人に課される相続税まで免除されるわけではありません。
また、一次相続で配偶者が多くの財産を取得すると、その配偶者が亡くなったときの二次相続で税負担が増える場合があります。
目先の相続税だけでなく、将来の相続まで考えて遺産分割を検討することが重要です。
※配偶者の税額軽減は相続税の申告が適用条件です。申告期限までに遺産分割が終わっていない場合は、別途、所定の手続きが必要です。
●小規模宅地等の特例(土地の評価額を最大80%減額)
亡くなった方が住んでいた土地を相続する場合、一定の条件を満たせば、330㎡(約100坪)までの土地について相続税評価額を80%減額できる制度があります。
これが、「小規模宅地等の特例」です。
土地の評価額を4,000万円減らして相続税を計算できることになります。
ただし、実際の相続税がいくら減るかは、他の財産や相続人の状況などによって異なります。
①誰が使えるの?(主な適用パターン)
この特例は、相続人なら誰でも使えるわけではありません。
亡くなった方が居住していた自宅敷地については、主に次のような取得者の区分があります。
| 取得者 | 主な適用要件 |
|---|---|
| A.配偶者 | 配偶者が相続する場合は、同居していたかどうかを問わず、取得者についての居住継続・保有継続要件はありません。 |
| B.同居親族 | 亡くなった方と同居しており、原則として相続開始の直前から相続税の申告期限(原則10か月後)まで、引き続きその建物に住み、相続した土地を所有し続けていること。 |
| C.一定の別居親族 | 一般に「家なき子特例」と呼ばれる要件をすべて満たす必要があります。 |
※上記は被相続人の自宅敷地を相続した場合の主な整理です。被相続人と生計を一にしていた親族の居住用宅地や、老人ホーム入居などについては別途判定が必要です。
②別居していても使える「家なき子特例」とは?
亡くなった親と同居していなかった子どもなどでも、一定の条件を満たせば、実家の土地について330㎡まで80%減額できる場合があります。
これが一般に「家なき子特例」と呼ばれる制度です。
ただし、単に賃貸住宅に住んでいれば利用できる制度ではありません。
主な要件を整理すると、次の6つをすべて満たす必要があります。
海外居住者などについては、日本国籍や相続税の納税義務に関する一定の制限があります。
例えば、父親が亡くなったときに母親が存命の場合、原則として別居していた子どもは家なき子特例を利用できません。
相続開始直前に、被相続人の自宅に居住していた相続人がいないことが必要です。相続放棄があった場合も、放棄がなかったものとして判定します。
相続開始前3年以内に、本人・配偶者・三親等内の親族・特別な関係にある一定の法人が所有する日本国内の住宅に居住していないことが必要です。ただし、被相続人の自宅は除きます。
相続開始時に居住している住宅について、本人が過去に一度も所有したことがないことが必要です。
相続した対象土地を、相続税の申告期限まで所有し続ける必要があります。
例えば、本人名義の家を持っていなくても、配偶者や三親等内の親族が所有する住宅に住んでいる場合には注意が必要です。
具体的には、父親から実家を相続する長男が、過去3年以内に叔父の所有するマンションに住んでいた場合などです。
叔父は三親等内の親族に該当するため、原則として家なき子特例の要件を満たしません。
持ち家の名義だけではなく、実際にどこに住んでいたかが重要です。
③過去に所有していたマンションにも注意
家なき子特例には、もう一つ見落としやすい要件があります。
それは、相続開始時に住んでいる住宅を、過去に自分が所有していないことです。
例えば、以前所有していたマンションを売却し、買主から借りてそのまま住み続けているケースです。
仮にマンションを相続開始の5年前に売却していたとしても、相続開始時に住んでいる住宅を過去に本人が所有していたため、原則として家なき子特例の対象にはなりません。
この要件は、相続開始前3年間だけでなく、過去の所有履歴を確認する必要があります。
④二世帯住宅の場合は?
親と子が二世帯住宅で暮らしている場合も、一定の要件を満たせば、330㎡までの土地の相続税評価額を80%減額できる可能性があります。
国税庁の取扱いでは、主に次の点が重要になります。
玄関やキッチンなどが別々で、建物内部で行き来できない完全分離型の二世帯住宅でも、一定の要件を満たせば対象になります。
区分所有登記されていない1棟の建物であれば、親が居住していた部分だけでなく、子が居住していた部分に対応する敷地も特例の対象になる場合があります。
土地や建物の所有者、親子の居住状況などによって、特例の対象となる範囲の判断が異なります。
同居親族として特例の適用を受ける場合、原則として相続開始の直前から相続税の申告期限まで引き続きその建物に居住し、相続した土地を申告期限まで所有している必要があります。
二世帯住宅が区分所有登記されている場合は、親が居住していた部分と子が居住していた部分を分けて判定します。
そのため、区分所有登記されていない二世帯住宅と比べて、特例を適用できる土地の範囲が小さくなる場合があります。
二世帯住宅では、間取りだけでなく、建物の登記内容と相続後の居住・所有状況を確認することが重要です。
⑤自宅敷地の一部を月極駐車場として貸している場合
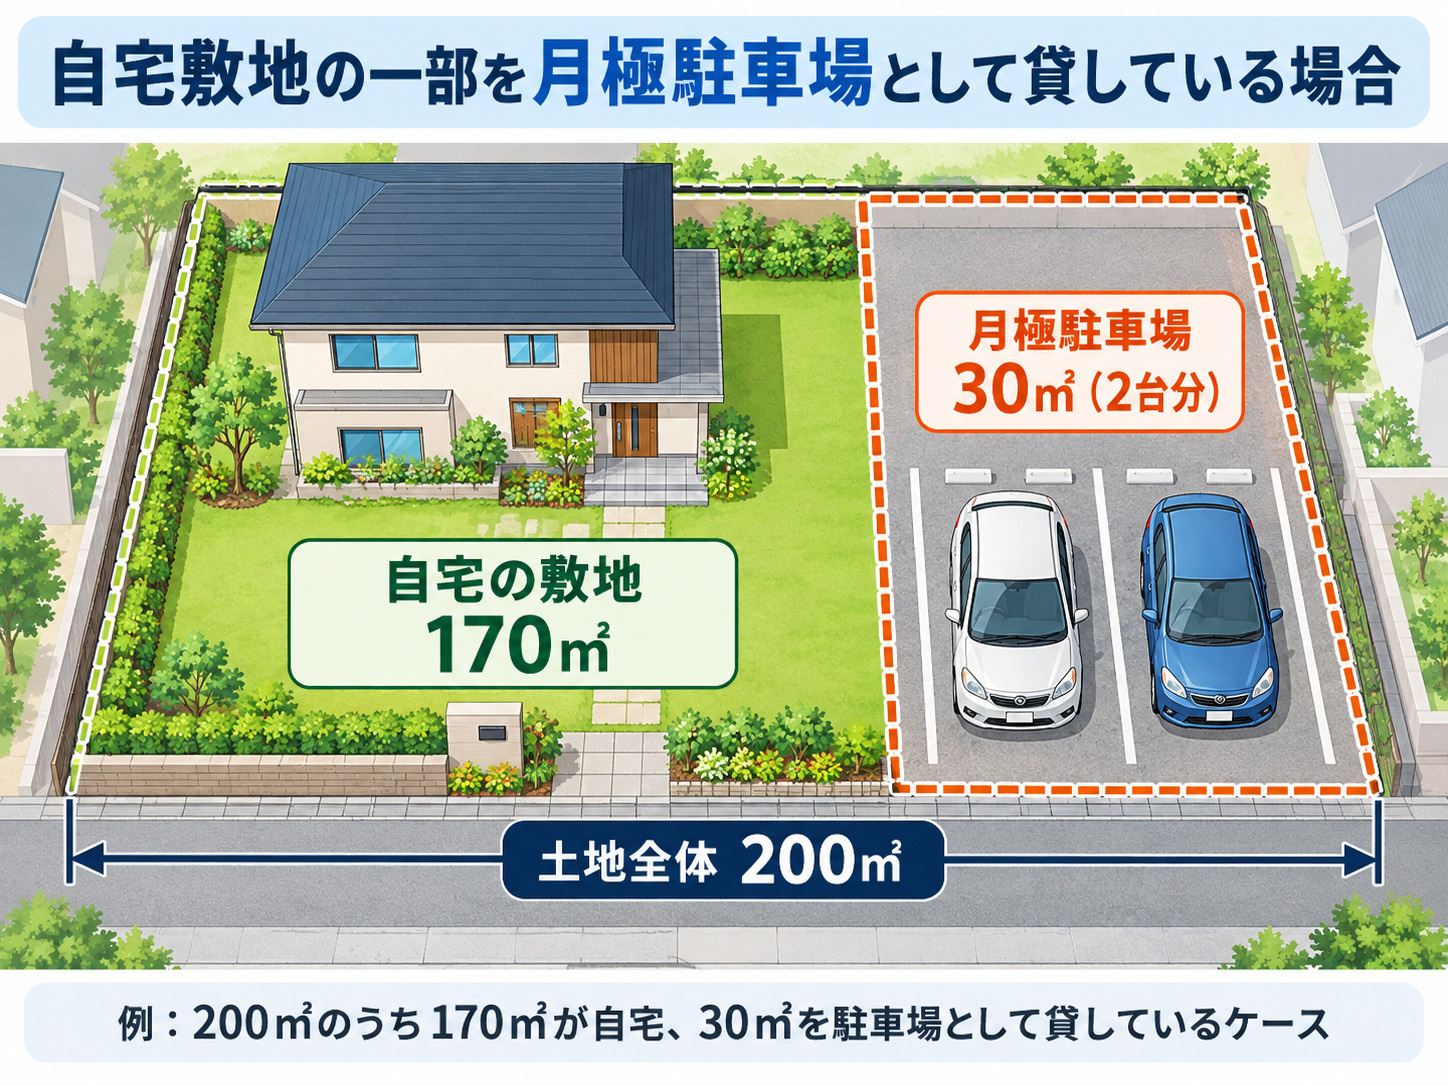
自宅敷地の一部を月極駐車場として貸している場合、土地の相続税評価額が変わることがあります。
例えば、200㎡の土地のうち、170㎡を自宅、30㎡を月極駐車場として利用し、土地全体の相続税評価額を5,000万円とします。
200㎡すべてが自宅敷地で、小規模宅地等の特例を適用できれば、土地の評価額は80%減額され、1,000万円になります。
一方、月極駐車場部分は、一定の要件を満たせば「貸付事業用宅地等」として50%減額できますが、貸付開始時期や土地の利用状況によっては、減額を受けられない場合もあります。
5,000万円×20%=1,000万円
自宅部分170㎡:4,250万円×20%=850万円
駐車場部分30㎡:750万円×50%=375万円
=1,225万円
つまり、自宅敷地の一部を月極駐車場として貸している場合、今回の例では土地の相続税評価額が225万円高くなります。
※土地全体の評価額を5,000万円(1㎡あたり25万円)とし、自宅部分は80%、駐車場部分は50%の減額要件と面積制限を満たすものとした計算例です。
もちろん、月極駐車場として貸せば賃料収入を得られるため、相続税だけで損得を判断することはできません。
自宅敷地の一部を貸す場合には、賃料収入だけでなく、将来の相続税への影響も考えておくことが大切です。
特例を適用した結果、相続税がゼロになる場合でも、原則として相続税の申告が必要です。
申告をしなければ、原則として特例の適用を受けられません。
また、遺産分割が終わっていない場合には、適用できないことがあります。所定の手続きを行えば、分割後に適用できる場合もありますので、申告期限を含めて税理士へ確認してください。
03 売却時の税金と使える特例を確認 相続した不動産を「売却」したときの税金
相続した不動産を売却し、利益(譲渡所得)が出た場合には、原則として所得税・住民税がかかります。
相続した不動産の売却では、相続人が購入した価格ではなく、原則として亡くなった方の取得費を引き継ぐという点も重要です。
取得費が分からない場合には、売却価格の5%相当額を概算取得費として計算できる場合があります。
また、長期譲渡所得か短期譲渡所得かの判定でも、原則として亡くなった方の取得時期を引き継ぎます。
ここでも、一定の特例を利用することで税金を大きく抑えられる可能性があります。
●相続空き家の3,000万円特別控除
亡くなった方が一人暮らしをしていた実家などを相続して売却する場合、一定の要件を満たせば利用できる特例です。
売却による譲渡所得から最大3,000万円を控除できるため、税負担を大きく減らせる可能性があります。
ただし、2024年1月1日以後の譲渡で、対象家屋と敷地等を取得した相続人が3人以上の場合、控除限度額は1人あたり最大2,000万円となります。
①主な適用要件
一般的な分譲マンションの専有部分などは対象になりません。
※上記は主な要件です。実際には家屋・敷地の取得状況、売却方法、必要書類なども確認が必要です。
②2024年から買主による解体・耐震改修も対象に
従来は、原則として売主側で引渡し前に耐震改修や解体を行う必要がありました。
しかし、2024年1月1日以降の譲渡については、買主が譲渡後に耐震改修や取壊しを行った場合でも、一定の要件を満たせば特例が適用されるようになりました。
具体的には、売却した年の翌年2月15日までに、必要な耐震改修や取壊し等が行われることなどが条件となります。
これにより、売主が解体せず、古家付き土地として売却する方法も選択しやすくなりました。
ただし、買主が期限内に工事を行わなかった場合は、特例を利用できなくなるおそれがあります。
売買契約前に、工事の実施時期、必要書類、費用負担、買主が工事を行わなかった場合の対応まで確認することが重要です。
●取得費加算の特例
相続税が課税された人が、相続した不動産を一定期間内に売却した場合、相続税額のうち一定金額を取得費に加算できる制度があります。
これを「相続財産を譲渡した場合の取得費の特例」といいます。
取得費が増えることで、売却による譲渡所得が減り、所得税・住民税の負担を軽減できる場合があります。
対象となる主な条件は次のとおりです。
一般的な相続税の申告期限は相続開始を知った日の翌日から10か月以内であるため、売却期限はおおむね相続開始から3年10か月以内が目安となります。
ただし、相続税の全額を自由に取得費へ加算できるわけではありません。
売却した財産の相続税評価額などに基づき、法令で定められた計算式によって加算可能額を求めます。
同じ不動産の売却について、「相続空き家の3,000万円特別控除」と「相続財産の取得費加算の特例」は併用できません。
それぞれの適用要件と税負担の軽減効果を比較することが重要です。
●【ケーススタディ】どちらの特例が有利?
一般的には、相続空き家の3,000万円特別控除が有利になるケースも多いですが、取得費加算の金額が大きい場合には逆転する可能性があります。
例えば、次のようなモデルケースで比較してみます。
※比較のため、空き家特例の控除額が3,000万円となる条件を満たすものとし、取得費加算の金額も仮定しています。両方の特例をそれぞれ単独で適用できるモデルとして比較します。
| 比較 | A.空き家控除 | B.取得費加算 |
|---|---|---|
| 控除・加算額 | 3,000万円 | 4,000万円 |
| 課税される譲渡所得 |
7,000万円-3,000万円 =4,000万円 |
7,000万円-4,000万円 =3,000万円 |
| 税額 | 812万6,000円 | 609万4,500円 |
| 比較結果 | ― | 約203万円有利 |
この例では、取得費加算の特例を使った方が税負担を約203万円抑えられます。
ただし、取得費加算額が実際に4,000万円となるのは、相続税額や取得財産の評価額などから計算した結果、その金額になる場合に限られます。
相続税として4,000万円を納めたからといって、その全額を必ず取得費に加算できるわけではありません。
逆に、相続税が課税されていない場合には、取得費加算の特例は使えません。
このような場合には、相続空き家の3,000万円特別控除の適用を検討することになります。
どちらが有利かは、実際の取得費加算可能額、譲渡所得、特例の適用要件などを確認して判断する必要があります。
※税率20.315%は、所得税・復興特別所得税15.315%と住民税5%の合計です。上記は比較用の概算モデルであり、個別の申告税額を示すものではありません。
24時間受付・無料04 売却前に専門家へ確認することが重要 必ず専門家へ相談してください
相続税や譲渡所得税の計算は非常に複雑です。
「特例が使えると思っていたのに、要件を満たしていなかった」
「先に売却してしまったため、特例が使えなくなった」
こうした失敗を防ぐためにも、自己判断だけで進めないことが大切です。
特に、家なき子特例では過去の居住履歴や住宅の所有履歴、相続開始時の状況が重要になります。
また、相続空き家の3,000万円控除では、建物の建築時期や利用状況、買主による解体の期限などによって適用の可否が変わります。
不動産会社の担当者が、税金の詳細まで精通しているとは限りません。
「売却してから後悔した」という事態を避けるためにも、税理士などの専門家を交えて、売却前に相談・シミュレーションを行うことが大切です。
05 相続と売却で押さえておきたいポイント まとめ
基礎控除額以内であれば原則として相続税はかかりません。小規模宅地等の特例では、一定の土地について最大80%の評価減を受けられる可能性があります。
賃貸住宅に住んでいれば誰でも適用できるわけではありません。本人・配偶者・三親等内の親族などが所有する住宅での居住履歴や、過去の所有履歴にも注意が必要です。
完全分離型の二世帯住宅でも特例を適用できる場合があります。建物の区分所有登記や居住・保有継続の要件が重要です。
自宅敷地の一部を貸すと、土地評価額の減額割合が変わる場合があります。貸付開始時期や土地の利用状況にも注意が必要です。
相続空き家の特別控除を利用できれば、譲渡所得から最大3,000万円を控除できます。ただし、対象となる相続人が3人以上の場合などには上限が2,000万円になる場合があります。
一定の条件を満たせば、買主による譲渡後の解体や耐震改修でも空き家特例を適用できるようになりました。
相続税が課税された方は、一定期間内の売却で、相続税額の一部を取得費に加算できる場合があります。
税制特例には細かな適用要件や申告期限があります。売却前に専門家へ確認することが重要です。
不動産の相続や売却をご検討中の方は、ぜひ一度、富士屋不動産までご相談ください。
不動産の価格や売却方法だけでなく、建物の状態、土地の利用状況、相続後の売却スケジュールなども確認しながらご提案しています。
税務上の具体的な判断が必要な場合には、税理士などの専門家への確認をおすすめしています。