実家を相続する前に家族で確認したいこと|相続登記・空き家・相続税の基本

お盆やお正月は、家族や親戚が集まり、普段なかなか話せないことを話し合う絶好の機会です。その中でも、相続予定の土地や家の管理についての話し合いは、将来のトラブルを避けるために非常に重要です。この記事では、お盆やお正月の集まりを活用して、親から受け継ぐ土地や家の管理法について親族と話し合う際のポイントや、将来の相続に備えるための知識を深堀りして解説します。
2026年11月 更新内容
- 相続登記の義務化(2024年4月開始)と、2024年3月以前の相続の期限「2027年3月31日」を追記
- 2026年2月開始の「所有不動産記録証明制度」、2026年4月開始の「住所等変更登記の義務化」を追記
- 生前贈与の加算期間が2027年1月以後の相続から段階的に延びる点を追記
- 公正証書の作成手続のデジタル化(2025年10月開始)、空き家の3,000万円特別控除の最新要件を追記
目次
相続予定の土地や家の現状把握
まず、相続予定の土地や家の現状を正確に把握することが大切です。以下のポイントを確認しましょう。
- 土地や家の場所と面積:正確な住所や地番、敷地面積、建物の延床面積を確認します。
- 所有権の状態:所有者が誰か、共有持分がある場合はそれぞれの持分割合を把握しておくことが重要です。
- 権利関係:登記情報を確認し、抵当権などの権利関係を明確にしておきます。
- 固定資産税:固定資産税評価額や過去の税金支払い状況を確認します。
これらの情報を共有し、親族全員が土地や家の現状を理解することが第一歩です。
親名義の不動産を一覧で確認できる「所有不動産記録証明制度」
2026年2月2日から、法務局で「所有不動産記録証明制度」が始まりました。不動産を所有している本人や、その相続人が請求すると、本人や亡くなった方が登記名義人になっている全国の不動産を一覧にした証明書が発行されます。
例えば「実家の土地と建物のほかに、祖父の代から持っている地方の山林や、昔購入した別荘地があるかもしれない」という場合、これまでは、市区町村ごとに名寄帳を取り寄せたり、民間サービスの「登記簿図書館」で所有者名から検索したりして探す方法がありましたが、法務局が全国分を一覧にして証明書として発行する仕組みはありませんでした。親が元気なうちに本人が請求して一覧を家族で共有しておけば、相続後の「登記漏れ」を防ぎやすくなります。
登記簿の住所・氏名が古いままになっていないか
2026年4月1日から、不動産の所有者は住所や氏名に変更があった場合、変更日から2年以内に変更登記を申請することが義務になりました。正当な理由なく申請を怠ると、5万円以下の過料の対象となります。2026年4月1日より前の引越しなどで登記をしていない場合も対象で、2028年3月31日までに変更登記が必要です。
登記事項証明書を取り寄せた際に、親の住所が何度か前の住所のままになっていないかも、あわせて確認しておきましょう。
管理に関する役割分担と費用負担の話し合い
次に、相続後の土地や家の管理に関する役割分担と費用負担について話し合います。ここでのポイントは、全員が納得のいく形で合意を得ることです。
- 管理責任者の決定:誰が管理責任者として物件の管理を行うのかを決めます。管理者は、物件のメンテナンスや賃貸運用、税金の支払いなどを担当します。
- 費用分担の取り決め:修繕費や固定資産税、保険料などの費用をどのように分担するかを決めます。具体的な金額や分担割合を明確にしておくと、後々のトラブルを避けられます。
- 将来の売却や運用計画の共有:将来的に売却を考えている場合や、賃貸運用を検討している場合は、その計画を共有し、全員の意見を聞くことが大切です。
空き家のまま放置した場合の固定資産税に注意
2023年12月13日に施行された改正空家法により、屋根の変形や外装材の剥がれ・脱落、柱などの構造部材の腐朽やシロアリ被害を放置するなど管理が不十分で、放置すれば「特定空家」になるおそれがある空き家は「管理不全空家」として市区町村から指導・勧告を受けることがあります。勧告を受けると、土地の固定資産税・都市計画税の住宅用地特例(小規模住宅用地は課税標準が6分の1になる軽減)が受けられなくなります。
話し合いの具体例
親が施設に入居して実家が空き家になった場合、「庭木の剪定や郵便物の確認は近くに住む長女が月1回」「固定資産税と火災保険料は兄弟3人で3分の1ずつ」のように、作業と費用を分けて書き出しておくと、誰が何をするのかが明確になります。
相続登記の義務化と期限を確認する
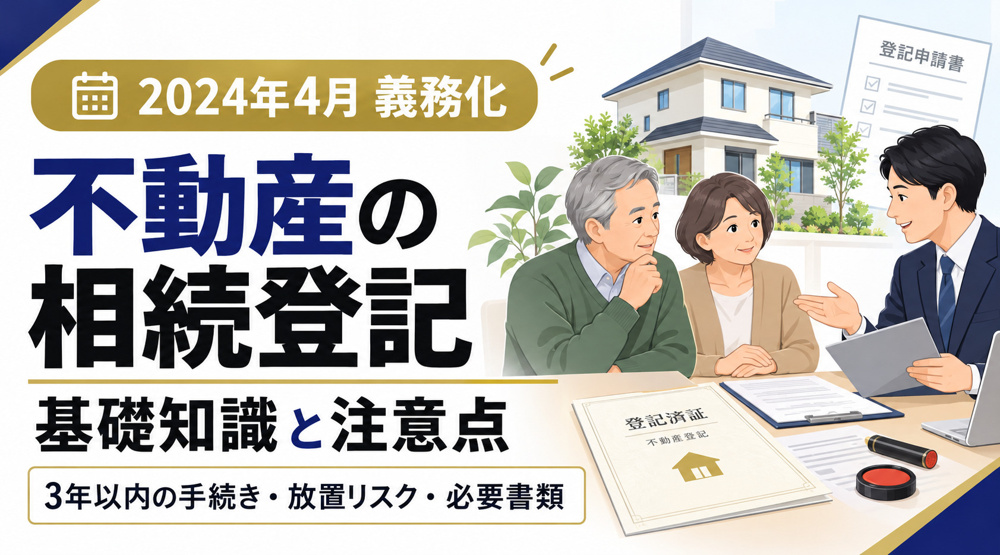
2024年4月1日から相続登記の申請が義務化されました。相続(遺言を含みます)によって不動産を取得した相続人は、その所有権の取得を知った日から3年以内に相続登記を申請しなければなりません。正当な理由なく義務に違反した場合、10万円以下の過料が科されることがあります。
| 相続のタイミング | 相続登記の期限 |
|---|---|
| 2024年4月1日以後に相続を知った不動産 | 取得を知った日から3年以内 |
| 2024年4月1日より前に相続した、まだ登記していない不動産 | 2027年3月31日まで |
※祖父母名義のまま残っている土地なども対象です。
遺産分割の話し合いが期限内にまとまりそうにない場合は、「自分が相続人である」ことを法務局に申し出る「相続人申告登記」という簡易な手続きで、申請義務を果たすことができます。ただし、これは一時的な措置で、遺産分割がまとまったら改めて相続登記が必要です。
また、2023年4月1日施行の改正民法により、相続開始から10年を経過した後の遺産分割では、原則として法定相続分(または指定相続分)で分けることになりました。「生前に介護を担った」「住宅資金の援助を受けた」といった事情を反映させたい場合は、早めに話し合っておくことが大切です。
相続税や贈与税の基本的な知識を理解する
相続や贈与には税金が関わってきます。お盆やお正月のタイミングで、基本的な相続税や贈与税について話し合い、専門家に相談する必要性を確認しましょう。
- 相続税の基礎控除額の確認:相続税が課される場合、基礎控除額を確認し、どのくらいの税金がかかるのか試算しておくと安心です。
- 税務専門家への相談:相続税や贈与税に関しては複雑なケースも多いため、税理士や弁護士に相談することをお勧めします。お盆休みや年末年始の休み中に相談の予定を立てると良いでしょう。
相続税の基礎控除額
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」です。例えば、法定相続人が配偶者と子2人の計3人であれば、3,000万円+600万円×3人=4,800万円となり、遺産の総額がこれ以下であれば相続税はかかりません。
なお、亡くなった方が住んでいた自宅の土地を配偶者や同居の親族が相続する場合などは、「小規模宅地等の特例」により330㎡までの部分の評価額を80%減額できる場合があります。板橋区など、土地の評価額が高い都市部では、この特例を使えるかどうかで相続税額が大きく変わります。
生前贈与の加算期間が3年から7年へ
相続開始前の一定期間に受けた暦年課税の贈与は、相続財産に加算されます。2024年1月1日以後の贈与から、この加算期間が「相続開始前3年以内」から「7年以内」に延長されました。延長は相続開始日に応じて段階的に行われます。
| 相続開始日 | 相続財産に加算される贈与の期間 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日まで |
| 2031年1月1日以後 | 相続開始前7年以内 |
※延長された期間(相続開始前3年より前)の贈与は、合計100万円までは加算されません。2024年からは相続時精算課税にも年110万円の基礎控除が設けられています。どちらの方法が有利かは家族構成や財産内容で変わるため、税理士にご相談ください。
遺言書の作成と保管について話し合う

遺言書は、相続トラブルを未然に防ぐための重要なツールです。お盆やお正月の機会に、遺言書の作成や保管についても話し合いましょう。
- 遺言書の種類と効力:公正証書遺言や自筆証書遺言など、遺言書の種類やそれぞれの効力について理解します。
- 遺言書の作成タイミング:親が元気なうちに遺言書を作成しておくことが重要です。内容は家族全員が納得できるものであるべきです。
- 遺言書の保管場所:作成した遺言書は安全な場所に保管し、家族にその保管場所を知らせておくことが必要です。法務局での「自筆証書遺言書保管制度」も検討すると良いでしょう。
自筆証書遺言書保管制度と公正証書遺言の最新事情
自筆証書遺言書保管制度を利用すると、遺言書の原本を法務局が保管するため、紛失や書き換えの心配が少なくなり、家庭裁判所での検認も不要になります。保管の申請手数料は1件3,900円です。
公正証書遺言は、2025年10月1日から作成手続がデジタル化されました。インターネットでの依頼や、公証人が相当と認める場合のウェブ会議を利用した作成が可能になり、原本は原則として電子データで作成・保存されます。足腰が弱って公証役場まで出向くのが難しい親御さんの場合にも、選択肢が広がっています。ただし、すべての公証役場で使えるわけではありません。リモート方式に対応する公証役場は順次指定されているため、利用を考える場合は事前に公証役場へ確認しましょう。
相続に関する将来の対策を共有する
最後に、相続に備えた将来の対策について家族で共有します。
- 生命保険の活用:生命保険を活用することで、相続税の支払いに備えることができます。保険金を受け取る家族が相続税を支払う際の資金として利用できるよう、計画しておきます。相続人が受け取る死亡保険金には「500万円×法定相続人の数」の非課税枠があります。
- 不動産の活用方法の検討:相続後の不動産の活用方法(売却、賃貸、二次利用など)を事前に検討し、家族全員の意見を集めます。
- 事前の相談と専門家のアドバイス:お盆やお正月の集まりをきっかけに、定期的な家族会議を開き、相続に関する問題を継続的に話し合う体制を整えることも大切です。
不動産売却について
相続後の不動産をどう活用するか、売却を検討する方も少なくありません。板橋区での不動産売却を成功させるためには、エリアの特性や物件の価値を理解し、適切なタイミングで市場に出すことが重要です。富士屋不動産にご依頼いただければ、板橋区を熟知した山本が、地域の特徴を最大限に活かして、最適な売却価格をご提案し、あなたの不動産をよりよい条件で売却します。
相続した空き家を売るときの3,000万円特別控除
亡くなった親が一人で住んでいた家を相続し、一定の要件を満たして売却した場合、譲渡所得から最高3,000万円を控除できる特例があります(被相続人の居住用財産(空き家)を売ったときの特例)。
| 主な要件 | 内容 |
|---|---|
| 対象の家屋 | 昭和56年5月31日以前に建築された家屋(区分所有建物=マンションは対象外) |
| 売却の期限 | 相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までの売却 |
| 売却の方法 | 耐震リフォーム後に売却、取り壊して更地で売却のほか、2024年1月1日以後は売却後に買主が翌年2月15日までに耐震改修・取壊しを行う場合も対象 |
| 売却価格 | 1億円以下 |
| 控除額 | 3,000万円(2024年1月1日以後の売却で、相続人が3人以上の場合は1人あたり2,000万円) |
※被相続人が老人ホーム等に入所していた場合も、一定の要件を満たせば対象になります。適用には区市町村が発行する「被相続人居住用家屋等確認書」などが必要です。
この特例は期限があるため、「いつか売るかもしれない」実家がある場合は、相続前の家族の話し合いの段階で、売却時期の目安も共有しておくと安心です。
最後に
お盆やお正月に親族が集まることで、普段はなかなか話せない相続や土地・家の管理について話し合う良い機会が生まれます。この機会を逃さず、将来のトラブルを避けるためにも、親族全員が納得する形で相続や不動産の管理についての計画を立てましょう。
相続登記の義務化、住所等変更登記の義務化、生前贈与の加算期間の延長など、ここ数年で相続と不動産に関するルールは大きく変わりました。「まずは親名義の不動産を一覧にする」「登記簿の名義と住所を確認する」ことから始めてみてください。
※本記事は一般的な情報提供を目的としており、法的アドバイスを提供するものではありません。相続や不動産の管理には、法律や税制が関係しており、状況に応じた対応が必要です。読者の皆様が直面する具体的な法的問題や税務問題については、必ず専門の弁護士や税理士などの専門家にご相談ください。
CONTACT
相続した不動産・実家の売却のご相談は
地元密着の富士屋不動産へ
板橋区・北区・練馬区を中心に、土地・一戸建て・マンションの売却をお手伝いしています。「まだ相続前だけれど、実家がいくらくらいになるか知っておきたい」というご相談も承ります。
参考資料
- 法務局「相続登記が義務化されました(令和6年4月1日制度開始)」
- 法務省「所有不動産記録証明制度」案内リーフレット
- 法務局「住所等変更登記の義務化」
- 法務省「自筆証書遺言書保管制度」
- 日本公証人連合会「公正証書の作成手続のデジタル化」
- 国税庁 No.4152 相続税の計算
- 国税庁 No.4161 贈与財産の加算と税額控除(暦年課税)
- 国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
- 国税庁 No.4114 相続税の課税対象になる死亡保険金
- 国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例
- 国土交通省「空き家対策」(空家等対策の推進に関する特別措置法)