三菱UFJが変動金利を引き上げ。家探し中の方は「返済額」と「審査年収」に要注意です。
三菱UFJ銀行の住宅ローン変動金利(最優遇金利)が、令和7年12月適用分より引き上げられるそうです。 今回は、金利改定の概要と、これから住宅購入を検討される方への影響についてお伝えいたします。
タグ一覧
1. 金利改定の概要
今回の変更点は、基準金利からの「引き下げ幅(優遇幅)」の縮小です。

・基準金利:2.875%
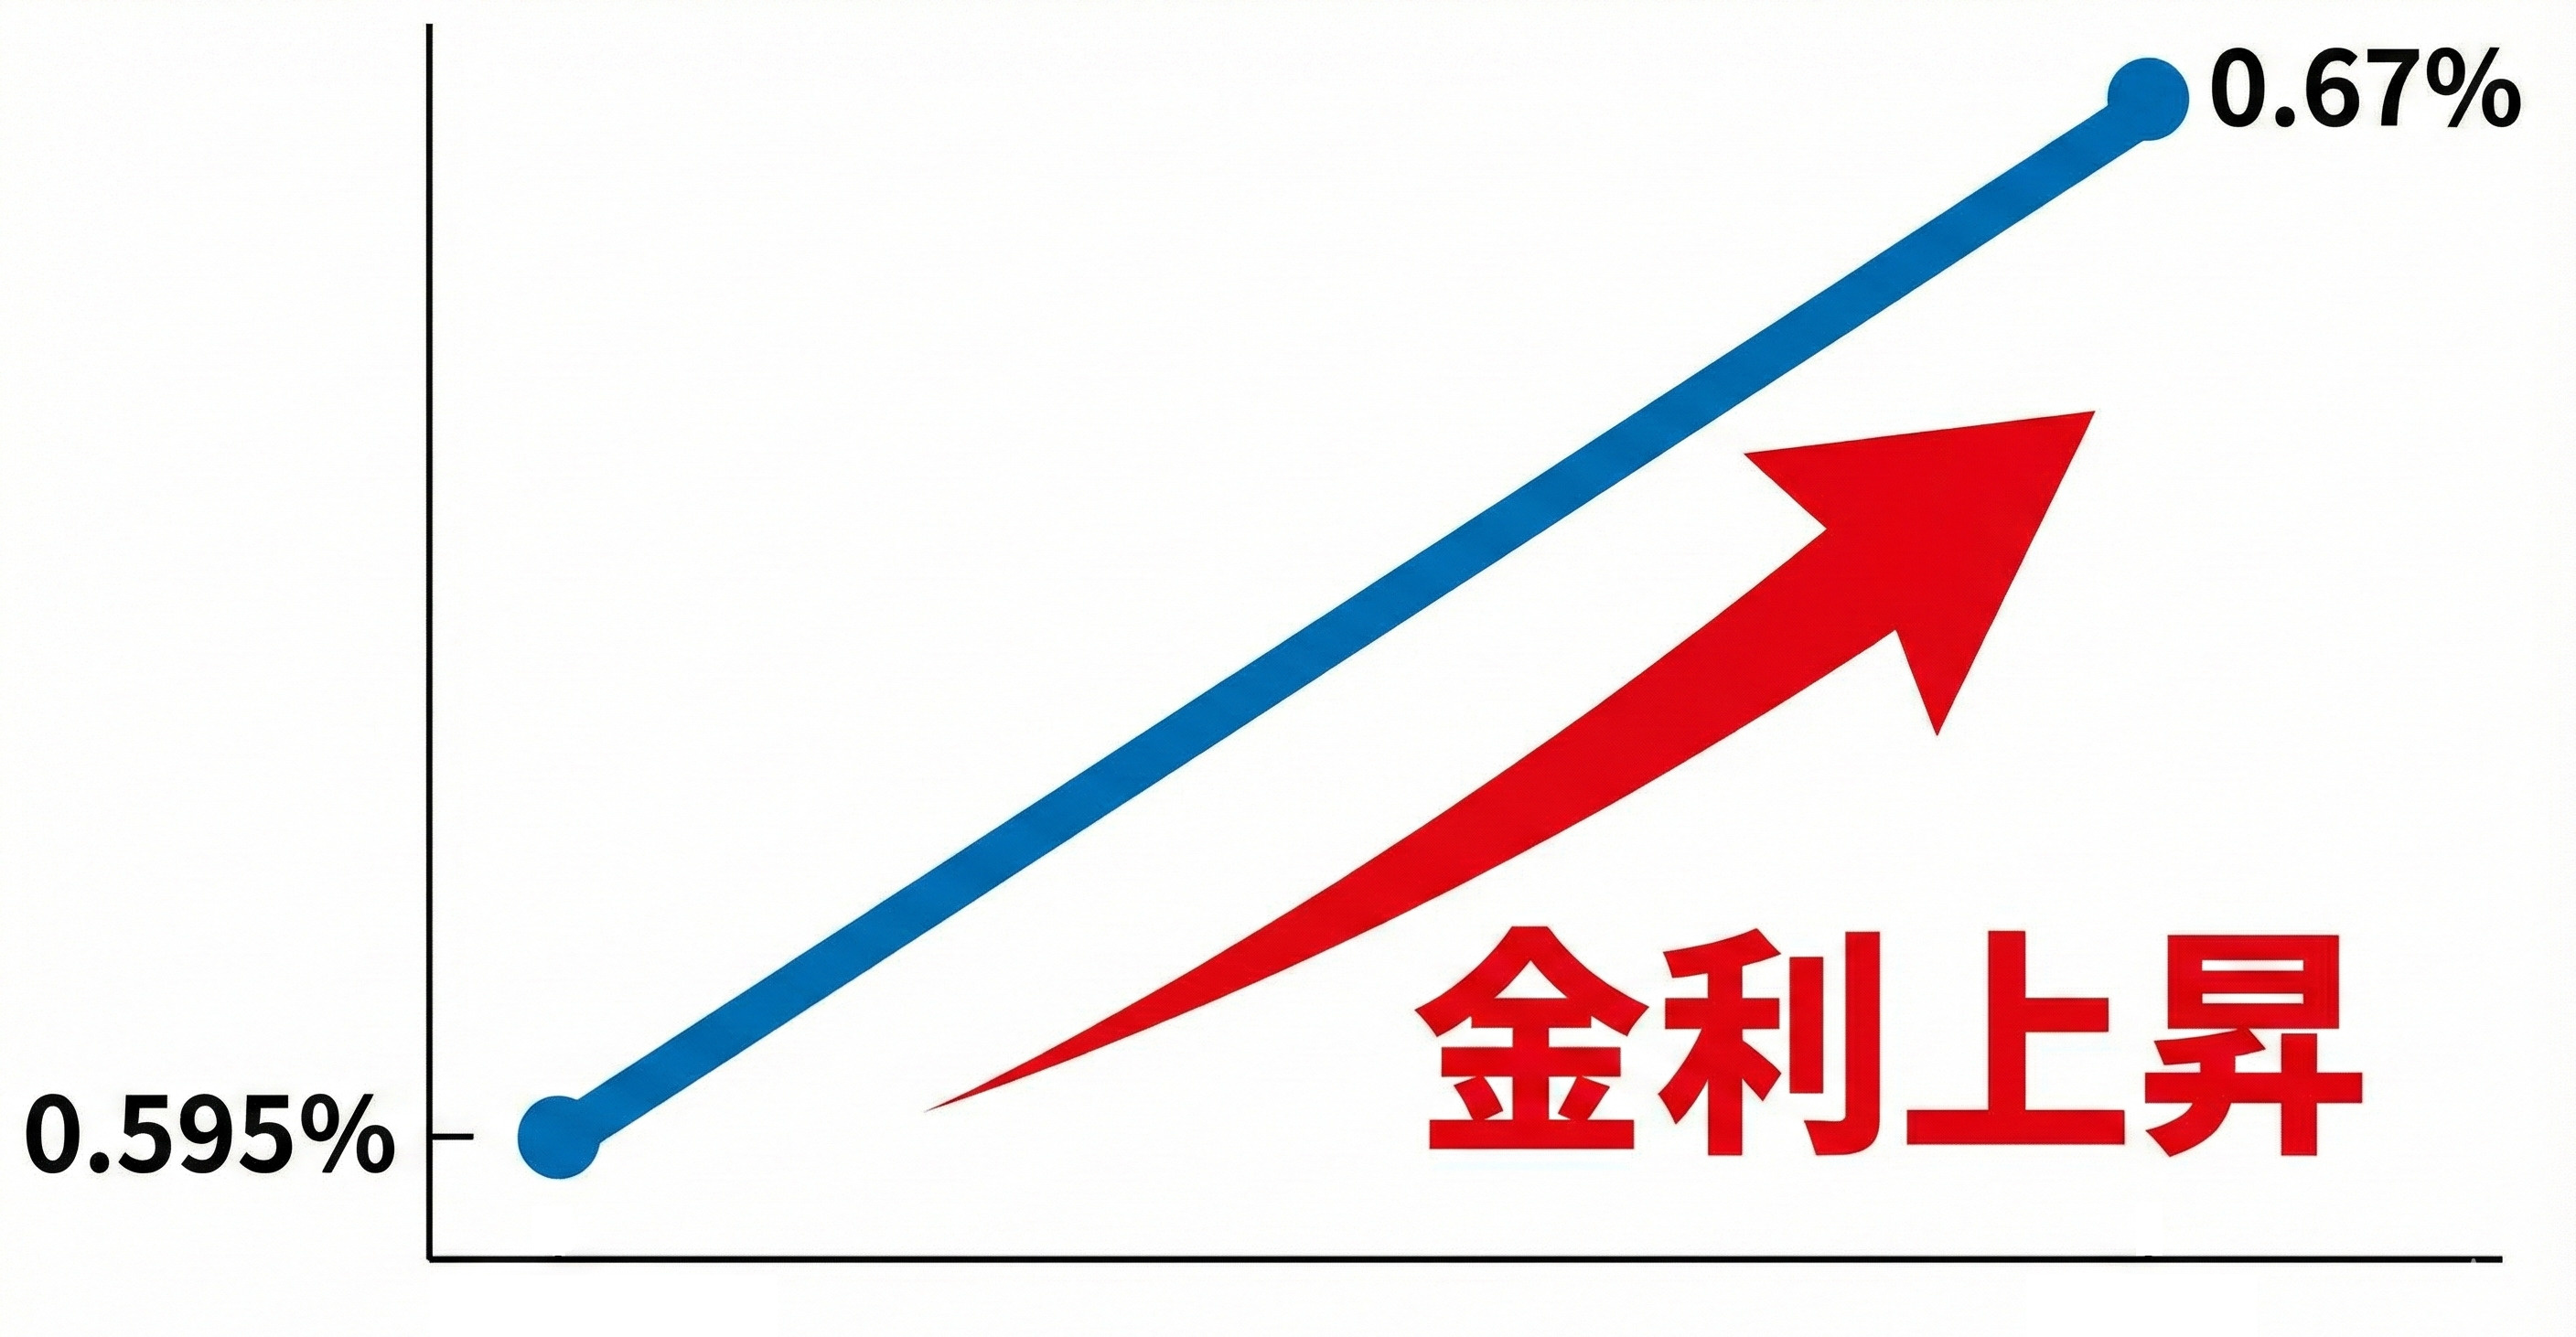
・変更前:2.28%引き下げ → 適用金利 0.595%
・変更後(12月以降):2.205%引き下げ → 適用金利 0.67%
これまで適用されていた0.595%から、0.075%の引き上げとなり、12月以降の最優遇金利は0.67%となります。
2. 返済額への影響シミュレーション
わずかな上昇に見えますが、仮に借入金額6,000万円、期間35年、元利均等返済で借り入れた場合の影響額は以下の通りです。
変更前(0.595%): 月額 158,283円
変更後(0.67%): 月額 160,300円
差額: 月額 +2,017円
1年前には条件次第で0.3%を下回る金利提示もありましたが、この1年で実質的な適用金利は倍近くまで上昇したことになります。
3. 年収審査基準(借入可能額)の変化
金利上昇は、毎月の返済額だけでなく、銀行の審査基準にも影響を及ぼすかもしれません。
住宅ローンの審査には、実行金利とは異なる「審査金利」が用いられます。
【6,000万円を借りるために必要な年収目安】
・令和4年6月までの目安:年収 約710万円
・現在の目安:年収 約750万円
以前と同等の年収では、希望額の借入が難しくなるケースが出てきています。
また、来年4月には審査金利の見直しが行われる可能性もあり、今後さらに審査ハードルが上がることも想定されます。
4. 今後の見通し
現在と同水準の審査金利や、0.7%前後の優遇後金利は、約10年前の住宅ローン金利でも見られた水準ですので、かつての正常値に戻りつつあるという見方もできます。
とはいえ、政策金利の引き上げ観測もありますので、これから住宅購入を検討される方にとっては、資金計画を慎重に判断する必要がありますね。
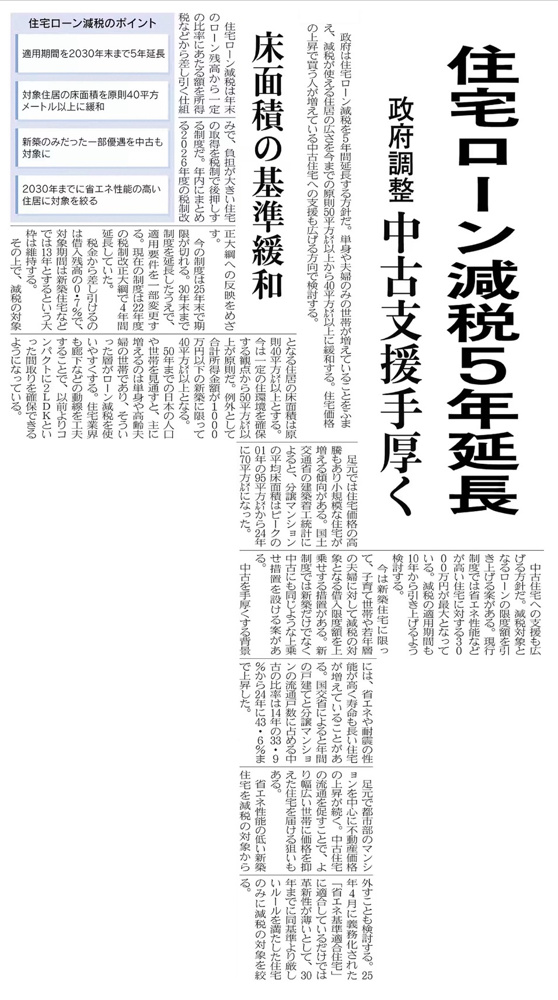
新築物件にこだわって探されていた方も、予算と返済のバランスを考え、新築と比べて割安の中古物件を選択肢に入れていくのも賢い判断かもしれません。
ただし、安いから中古ということではなく、構造や劣化部分をしっかり確認して家選びすることが重要です!
中古物件をお探しの方は、ぜひ富士屋不動産へお任せください。
令和7年12月中に事前審査申込みされた方だけの特典がありますよ♪
では、また次回のブログでお会いしましょう。
タグ一覧
ご質問やご相談などお気軽にご連絡ください。
お名前とメールアドレスだけでお問い合わせできます。
お名前とメールアドレスだけでお問い合わせできます。