
中古マンションも40㎡から住宅ローン控除の対象に!令和8年税制改正の条件と注意点

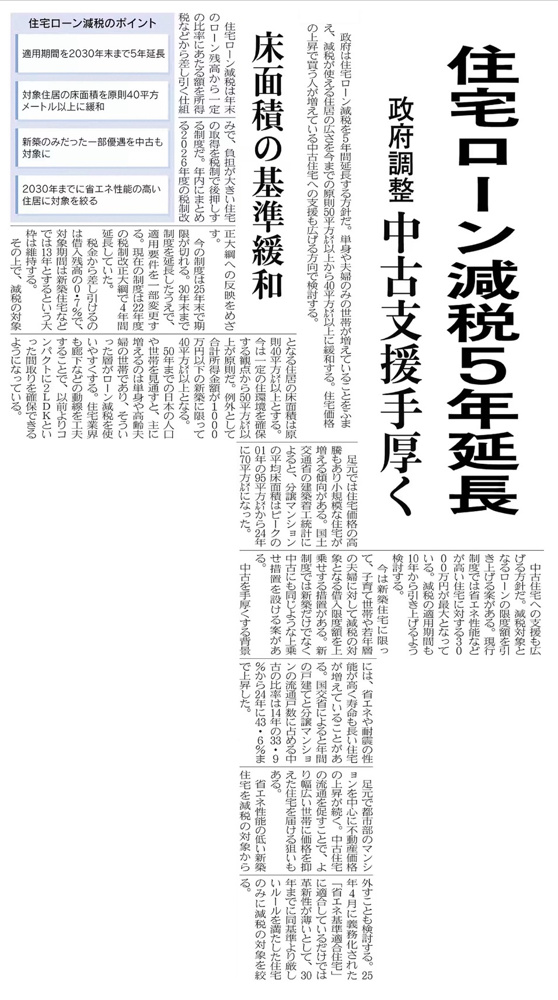
以前のブログでも「拡大されるかも?」とお伝えしていましたが、令和8年度(2026年度)税制改正大綱により、住宅ローン控除や不動産取得税の床面積要件が50㎡から「40㎡」に緩和されることがほぼ決まりました!
これまで、40㎡以上50㎡未満の住宅に対するローン控除は「新築」に限り適用されていましたが、今後は既存住宅(中古マンション等)でも適用されるようになります。
単身者やDINKS(共働き夫婦)など、コンパクトな住まいを探している方にとって非常に嬉しいニュースですね。
ただし!「40㎡への緩和」には条件があります
今回の税制改正により面積のハードルは下がりましたが、適用を受けるための重要な条件を整理しておきましょう。
※所得が1,000万円を超える方や、子育て世帯等への上乗せ措置を利用する場合は、これまで通り「50㎡以上」が必要です。
② 立地の条件(不動産取得税などの特例) 不動産取得税などの特例措置についても下限が40㎡(課税床面積)に引き下げられますが、東京都特別区(23区)内の「特定都市再生緊急整備地域」は例外となります。
東京駅周辺、渋谷、新宿、品川などの大規模な再開発が指定されているエリアについては、引き続き下限が50㎡以上に据え置かれます。都心のヴィンテージマンション等をご検討中の方は注意が必要です。
(※板橋区や北区などで一般的な物件を探す場合は、あまり気にしなくても大丈夫なケースが多いです)
そもそも「床面積」はどう見る?壁芯と公簿の違い
初めて家探しをする方がよくつまずくのが「面積の見方」です。中古マンションでよく見る「壁芯(専有)面積」は、住宅ローン控除などの面積判定では使いません。

② 公簿面積=登記簿面積(内法面積) 登記簿に記載される面積です。壁の内側(内法)で測るため、壁芯より数㎡小さくなることが多いです。
住宅ローン控除、登録免許税の軽減などは、②の「公簿面積(登記簿面積)」を使います。
特にマンションは壁が分厚いので、5㎡以上変わることもあります。これまでは「壁芯では53㎡あるのに、公簿では48㎡だからローン控除が使えない…」というケースが多くありました。
【新制度】面積要件の緩和でどう変わる?
制度ごとに、どの「床面積」を使っているかが違います。
新制度では「原則40㎡以上(所得1,000万円以下などの条件あり)」でクリアできるようになりました。
② 不動産取得税の軽減 判定に使う面積:固定資産税評価証明書の「現況床面積(課税床面積)」
新制度ではこちらも「原則40㎡以上(特定都市再生緊急整備地域を除く)」に緩和されます。
※マンションは“専有部分+共用部分按分”となるため、登記簿より大きくなるケースが多いです。
③ 登録免許税の軽減(※注意) 判定に使う面積:登記簿上の床面積(内法面積)
こちらは今回の税制改正でも緩和の対象外であり、これまで通り「50㎡以上」のまま据え置きとなります。住宅ローン控除と混同しやすいので注意が必要です。
▼中古マンション(2LDK)の例▼
- 広告(壁芯):50.05㎡
- 登記簿:48.3㎡
- 固定資産評価の課税床面積:51.7㎡
これまで「登記簿50㎡未満」でアウトだったこの物件も、新制度(※所得1,000万円以下・対象地域外を想定)では以下のように登録免許税の軽減以外はクリアできるようになります!
| 制度 | 基準(新制度) | 結果 |
|---|---|---|
| 住宅ローン控除 | 登記簿 40㎡以上 ※所得1000万円以下 |
〇(48.3㎡) |
| 不動産取得税軽減 | 課税床面積 40㎡以上 ※特定地域外 |
〇(51.7㎡) |
| 登録免許税の軽減 | 登記簿 50㎡以上 ※緩和なし |
×(48.3㎡) |
今回の税制改正により、“50㎡の壁”に阻まれていた優良な中古コンパクトマンションが、一気に検討しやすくなります。
「この物件は自分の所得や条件でローン控除が使えるの?」とご不安な方は、ぜひお気軽に富士屋不動産までご相談ください!
お名前とメールアドレスだけでお問い合わせできます。