三菱UFJ銀行 住宅ローン商品改定
三菱UFJ銀行 住宅ローン商品改定
2020年10月より低金利が魅力の「事務手数料型商品」の取り扱いが始まりました。
これまでの「保証料型」も2021年3月までは取り扱いがありますが、今後は事務手数料型が主流になりそうです。
簡単に両者の違いをご説明します。
「事務手数料型」と「保証料型」の違い
・金利

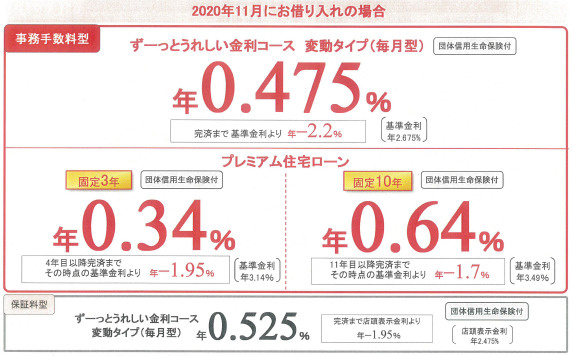
上記の表は三菱UFJ銀行の11月の金利表です。
11月の金利優遇適用で変動金利の場合、事務手数料型は0.475%、保証料型は0.525%になります。
※審査結果により優遇金利の適用が変わる場合もございます。
・諸費用
住宅ローンのお借入れ時に諸費用が発生しますが、「事務手数料型」はお借入れ金額の2.2%(税込)、「保証料型」はお借入れ金額の2.061%(35年ローンの場合)と事務手数料3.3万円が掛かります。
仮に5,000万円のお借入れの場合で試算すると
事務手数料型:(5,000万円×2.2%)+3.3万円=113.3万円
保守料型:5,000万円×2.061%=103.05万円
差額は102,500円になります。
続いて、毎月の支払額の試算です。
事務手数料型:5,000万円、0.475%、35年で毎月129,241円
保守料型:5,000万円、0.575%、35年で毎月131,456円
毎月2,215円の差になります。
事務手数料型にもデメリットがある
低金利の事務手数料型にもデメリットがあります。
保証料型の場合、繰り上げ返済を行うと保証料の返戻があります。
また、返済年数が短い場合は保証料も安くなりますが、手数料型は返戻などはありません。
従って、返済年数が短い方や繰り上げ返済をお考えの方は、保証料型の方がメリットが多いかもしれませんね。
手数料型は多くのネット銀行でも採用しておりますので、低金利だけで判断するのはオススメしませんよ。
富士屋不動産では板橋区・北区を中心に不動産情報を豊富に取り扱っております。
お問い合わせは
株式会社富士屋不動産
電話:03-5248-6228まで
お気軽にどうぞ
メールでのお問合せは