銀行から融資を受ける方でも確認しておきたい【フラット35】Sの金利タイプ、技術基準について
2022年 2月14日投稿
2022年10月1日更新
国交省の調査によると、住宅ローンを組まれる方の金利タイプ別の割合は、約6割が変動金利を選ばれているようです。
変動金利に係わらず銀行から融資を受ける場合、販売中の物件が【フラット35】に適合しているかなど気にされない方が多いのではないでしょうか。
本日は、そんな銀行でローンを組まれる方にとっても、買う家が【フラット35】Sに適合しているかや、適合している場合の金利タイプや技術基準は知っておいた方がいいですよというお話しです。
フラット35とは、民間金融機関と住宅金融支援機構が提携して扱っている「全期間固定金利型の住宅ローン」です。
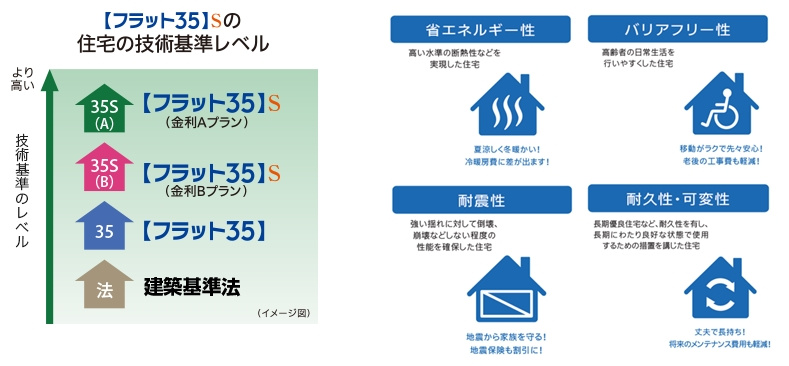
そのうち、省エネルギー性、耐震性など質の高い住宅を取得される場合に、借入金利を一定期間引き下げになる制度が【フラット35】Sになります。
フラット35Sの金利タイプ


技術基準のここがポイント
金利Aプランの場合の【耐震性】は耐震等級3、【省エネルギー性】は断熱等級5以上かつ一次エネルギー消費量等級6の家になります。
耐震等級3の重要性は、このコラムでも既にお伝えしておりますので、詳しくはこちらをご覧ください。
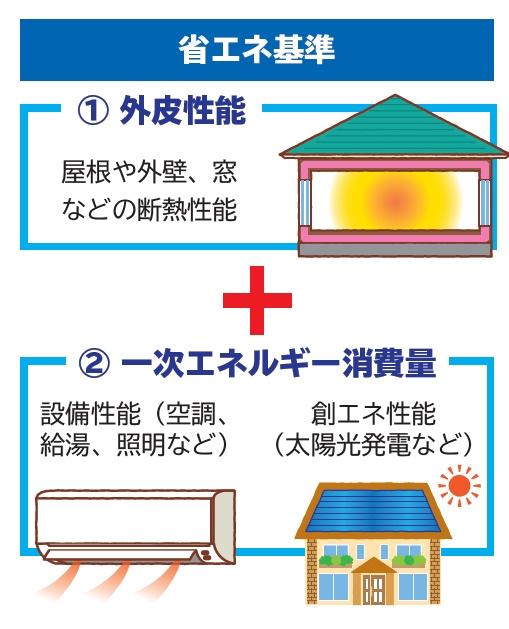
一次エネルギー消費量等級とは、建物そのものの断熱性能(外皮性能)を考慮しながら、暖冷房、給湯、照明などを含めた設備機器のエネルギー効率を評価した基準です。
一次エネルギー消費量も省エネという観点ではとても大切な事項であるものの、暖冷房、給湯などの設備は10年~15年で交換が必要なもので、家本体の省エネ性能の指標である断熱等性能等級はもっと大切なことだと考えます。
家本体の省エネ性能を上げることは、原則、新築時に断熱材や窓などの性能を上げなければなりませんので、一次エネルギー消費量等級より断熱等級を重視した家を買うことをお勧めします。
フラット35Sの利用がなくても適合証明書を発行してもらうべき
その他、将来売却する際に新築時に【フラット35】Sの技術基準に適合している家であることのエビデンスになります。
住宅性能評価書、長期優良住宅認定を取得した家であれば、【フラット35】Sの適合証明書の取得は不要ですが、上記を取得していない家の場合、家の本来の性能は【耐震性】や【省エネルギー性】に優れたものだとしても、性能評価書や適合証明書などの書類として残っていないとエビデンスにはなりません。
販売チラシやパンフレットに書かれているだけではエビデンスにはなりません。
特に地震保険料の割引を受ける場合には、上記の書類が必須になります。
※住宅性能証明書という書類を発行してもらうことでも可能です。
また、2025年から断熱等性能等級4の基準は、全ての住宅において義務されますので、今買う家でも断熱等級4(できれば5)の基準に適合している物件を買うことが大切です。
昭和56年6月以降に建築確認を受けた建物を新耐震基準、それ以前の建物は旧耐震基準と呼ばれ、特に中古マンション市場では、新耐震基準と旧耐震基準とでは相場が大きく変わります。
今の段階では「新断熱基準」、「旧断熱基準」などという言葉はありませんが、将来において耐震基準と同様なことが起こらないとも限りませんので、今買う家が断熱等級4の建物なのであれば、エビデンスを取得することをお勧めします。
これから家を買うなら耐震等級2以上、断熱等級4以上の家を買うことをお勧めします。
無料会員登録でご覧になれます。

板橋区・北区・豊島区で不動産をお探しなら、ぜひ富士屋不動産へお任せください。
建売住宅の内覧時に見ておきたいポイントと注意点
併せて読んでほしいシリーズ
「断熱性能のお話し」シリーズ
富士屋不動産では板橋区・北区・豊島区を中心に不動産情報を豊富に取り扱っております。
板橋区・北区・豊島区で一戸建て、マンションをお探しなら、ぜひご相談下さい。
株式会社富士屋不動産
電話:03-5248-6228
お気軽にどうぞ
メールでのお問合せは

LINE@からのご相談も可能です。

インスタ始めました。